
 reen
Du hältst dein Smartphone kurz ans Terminal, es piept einmal, fertig. 4,80 € für den Kaffee, 7,50 € fürs Mittagessen, 2,90 € für den Snack am Nachmittag. Keinen dieser Beträge hast du in der Hand gespürt, und am Monatsende wunderst du dich, wohin das Geld verschwunden ist. Im Wechselgeld-Phänomen ging es darum, wie die Stückelung unser Ausgabeverhalten steuert. Doch was passiert, wenn gar kein Geld mehr zu sehen ist? Dahinter steckt ein gut erforschter psychologischer Mechanismus: die Zahlungstransparenz.
Je unsichtbarer das Bezahlen, desto leichter fällt das Ausgeben
Digitale Zahlungen sind bequem, und genau das macht sie psychologisch heikel. Die Kurzfassung vorab:
Je sichtbarer und spürbarer ein Geldabfluss ist, desto stärker empfinden wir den „Schmerz des Bezahlens“. Bargeld ist maximal transparent, Karte und Smartphone sind es kaum. Studien zeigen deshalb im Schnitt, dass wir digital etwas mehr ausgeben als bar. Der Effekt ist aber kleiner und weniger eindeutig, als oft behauptet wird.
Die psychologische Tatsache dahinter: Zahlungstransparenz
Im Kern geht es um eine einfache Beobachtung: Geld auszugeben fühlt sich nicht bei jeder Zahlungsform gleich an. Der Verhaltensforscher Dilip Soman fasste das als Zahlungstransparenz (Payment Transparency) zusammen: Je weniger auffällig, unmittelbar und greifbar eine Zahlung ist, desto höher fällt der Konsum aus.1 Drei Bausteine erklären, warum das so ist.
Der Schmerz des Bezahlens (Pain of Paying)
Die Verhaltensökonomen Drazen Prelec und George Loewenstein beschrieben 1998, dass jede Zahlung ein kleines Unbehagen auslöst. Entscheidend ist für sie die Kopplung: Wie stark erinnert der Kauf an die Bezahlung, und umgekehrt? Bargeld koppelt eng, denn du siehst und spürst, wie der Schein deine Hand verlässt. Kreditkarten schwächen diese Kopplung.2 Dass mehr als eine Metapher dahinterstecken könnte, deutet eine Hirnscan-Studie an: Bei Preisen, die Probanden als zu hoch einstuften, war die Insula aktiv, eine Region, die auch mit Schmerz und der Erwartung von Verlust in Verbindung gebracht wird.3
Entkopplung: Wenn Kauf und Zahlung auseinanderfallen
Je weiter Kauf und Zahlung auseinanderrücken, desto leichter fällt das Ausgeben. In einer Auktion um Sporttickets boten Teilnehmer, die nur mit Kreditkarte zahlen durften, ungefähr doppelt so viel wie Teilnehmer, die bar zahlen mussten.4 In vier weiteren Experimenten bremste Bargeld das Ausgeben, während Kreditkarten und Gutscheine es erleichterten. Die Autoren sprachen von „Monopoly-Geld“, das sich weniger nach echtem Geld anfühlt.5
Reibungslosigkeit: Tippen statt Zahlen
Smartphone und kontaktlose Karte treiben das auf die Spitze: kein Zählen, keine PIN, kaum eine Sekunde Aufmerksamkeit. In einer Befragung niederländischer Verbraucher gaben die Teilnehmer an, dass elektronische Zahlungen weniger wehtun als Bargeld, am wenigsten kontaktlose. Bargeld halten sie für das wirksamste Mittel gegen Überausgeben, kontaktloses Bezahlen für das am wenigsten hilfreiche. Das Muster zeigte sich vor allem bei älteren Menschen. Bei den wenigen befragten Teenagern (27) zeigte es sich nicht.6
Wie stark ist der Effekt wirklich?
Eine große Meta-Analyse von 2024 hat 71 Veröffentlichungen mit 392 Einzelstudien ausgewertet. Ergebnis: Mit digitalen Zahlungsmitteln wird im Schnitt tatsächlich mehr ausgegeben als mit Bargeld, der Effekt ist aber klein. Er fällt stärker aus bei Konsum, der nach außen sichtbar ist, und schwächer bei Spenden oder Trinkgeld. Außerdem hat er nachgelassen, seit wir uns an bargeldloses Bezahlen gewöhnt haben.7
Auch die Erklärung ist nicht so eindeutig, wie sie klingt. In einer Studie von 2024 senkte das Bezahlen per Smartphone den Zahlungsschmerz nur bei hohen Preisen. Bei niedrigen Preisen unterschied er sich nicht von Bargeld, trotzdem stieg die Kaufabsicht. Die Autoren vermuten deshalb zusätzlich eine Art „Vergnügen am Bezahlen“, das durch die gewohnte, reibungslose Nutzung entsteht. Dieselbe Arbeit verweist außerdem auf eine frühere Hirnstudie, die zwischen Karte und Bargeld keinen deutlichen Unterschied in der Insula-Aktivität fand.8 Der Schmerz des Bezahlens ist also eine gute Erklärung, aber vermutlich nicht die einzige.
Was das für deinen Alltag bedeutet
Du musst deshalb nicht zum Bargeld zurückkehren. Es reicht, die fehlende Bremse bewusst zu ersetzen: Wirf einmal pro Woche einen Blick in deine Umsätze, statt erst am Monatsende, und lass dir bei jeder Zahlung eine Benachrichtigung anzeigen. Kleine Beträge fallen beim Bezahlen kaum auf, summieren sich aber schnell, deshalb lohnt sich der Blick auf die Summe. Bei größeren Anschaffungen hilft eine Nacht Bedenkzeit, denn sie schafft die Distanz, die dir der Fingertipp nimmt.
Mach den Test: Was hat dein letzter Einkauf gekostet? Kannst du das ohne Blick in die App beantworten, behaltest du den Überblick. Fällt dir die Antwort schwer, hat sich deine Wahrnehmung bereits verändert, denn das Bezahlen ist für dich unsichtbar geworden. Dann lohnt es sich, dein Bewusstsein für Ausgaben gezielt zu schärfen.
Und was ist mit Kindern?
Oft heißt es, Kinder lernten den Umgang mit Geld besser, wenn sie Münzen und Scheine anfassen können. Ich habe dazu Ratgeber von Banken, Fintech-Anbietern und Apps geprüft: Keiner nennt eine Studie, die das belegt, und die meisten bewerben nebenbei eigene Produkte. Die Forschung, die ich gefunden habe, zeigt etwas anderes. Kinder, die Taschengeld bekamen, schnitten in einem Experiment im Preiswissenstest besser ab und gaben mit Kreditkarte nicht mehr aus als mit Bargeld, Kinder ohne Taschengeld dagegen schon.9 Bei Erwachsenen hängt Taschengeld in der Kindheit mit höherer Finanzkompetenz zusammen, allerdings nur als Korrelation.10 Und wie digitales Geld das Lernen von Kindern verändert, ist laut einer britischen Evidenzübersicht kaum erforscht.11 Ob das Anfassen selbst den Unterschied macht, lässt sich deshalb nicht überprüfen. Belegt ist eher, dass Erfahrung mit eigenem Geld mit mehr Wissen einhergeht.
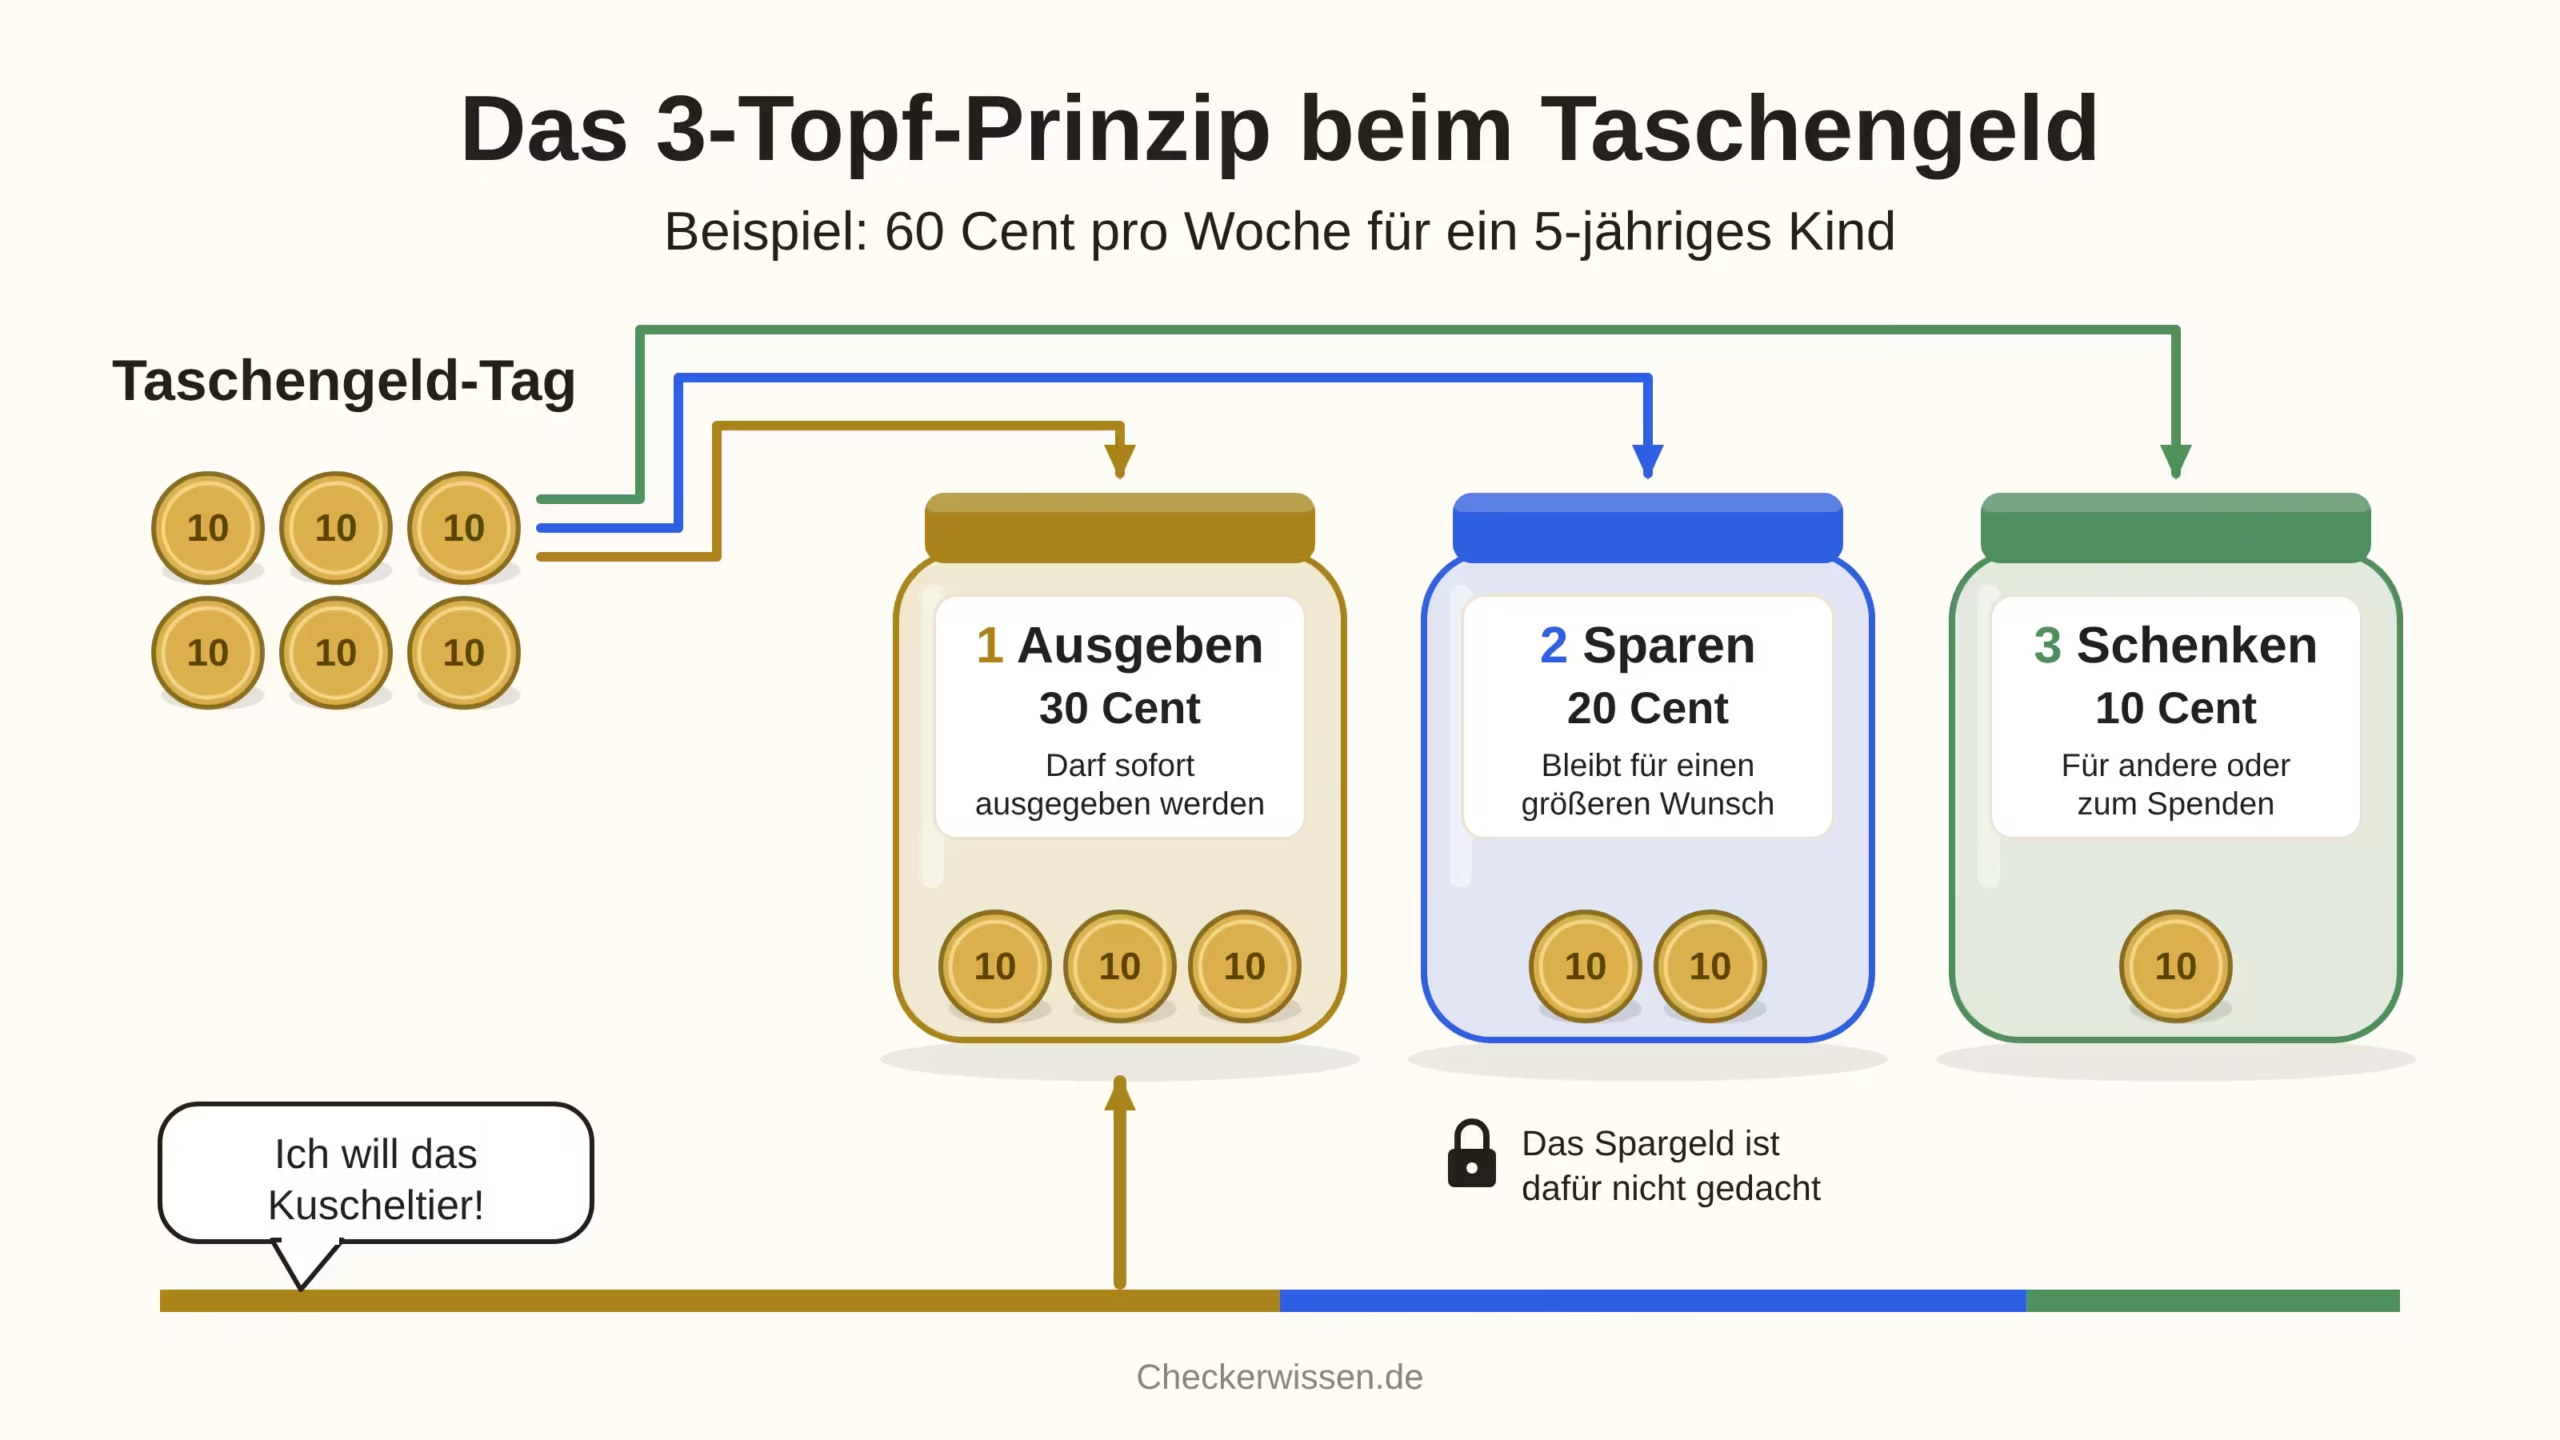
Mein Tipp aus der Praxis ist deshalb das 3-Topf-Prinzip beim Taschengeld. Meine Tochter ist fünf Jahre alt und bekommt jede Woche 60 Cent: 30 Cent zum Ausgeben, 20 Cent zum Sparen und 10 Cent zum Spenden oder um etwas für andere zu kaufen. Das Geld verteilt sie selbst auf ihre Spardosen, und sie freut sich schon auf den Tag, an dem es wieder welches gibt. Angefangen haben wir damit, als sie beim Einkaufen sagte: „Ich will das Kuscheltier, ich habe doch genug Geld in meiner Spardose.“ Das stimmte sogar, denn sie bekommt schon seit Langem echtes Spargeld. Nur ist dieses Geld nicht zum Ausgeben gedacht. Die drei Töpfe machen diesen Unterschied sichtbar, im Grunde ist das mentale Buchführung zum Anfassen. Wie sehr es ihr beim Lernen hilft, weiß ich noch nicht, und eine Studie, die das belegt, kenne ich auch nicht. Mir reicht vorerst, dass es ihr Spaß macht.
Mein Checker-Fazit für dein digitales Portemonnaie
Dein Gehirn spürt Geld, das du in der Hand hältst, und überhört Geld, das du antippst. Ob der Schmerz des Bezahlens der alleinige Grund ist, lässt die Forschung offen, der praktische Rat bleibt trotzdem derselbe: Wer digital bezahlt, muss sich die Bremse selbst bauen. Wie sehr schon die Stückelung dein Bargeld auflöst, kannst du im Wechselgeld-Phänomen nachlesen. Beim digitalen Bezahlen fehlt dir selbst diese kleine Hürde.
Dein Gehirn spürt Geld, das du in der Hand hältst, und überhört Geld, das du antippst. Wer digital bezahlt, muss sich die Bremse selbst bauen.
- Zahlungstransparenz: Soman (2003, Marketing Letters, 14, 173–183) zeigte in Feldstudien: Je geringer die Transparenz einer Zahlung, desto höher der Konsum. Der Effekt ist schwach bei Produkten mit unflexibler Verbrauchsmenge. ↩︎
- Schmerz des Bezahlens: Prelec & Loewenstein (1998): The Red and the Black: Mental Accounting of Savings and Debt, Marketing Science, 17(1), 4–28. Kopplung bezeichnet, wie stark der Konsum Gedanken an die Zahlung wachruft und umgekehrt; Kreditkarten schwächen sie, Barzahlung bindet sie eng. ↩︎
- Hirnaktivität: Knutson et al. (2007, Neuron): Der Nucleus accumbens war aktiv, wenn Probanden ein Produkt mochten; die Insula, wenn sie einen Preis als zu hoch beurteilten. Frühere Arbeiten verbinden die Insula mit der Erwartung von Verlust und Schmerz. ↩︎
- Kreditkarte vs. Bargeld: In einer Auktion für Sporttickets boten Teilnehmer, die nur mit Kreditkarte zahlen durften, etwa doppelt so viel wie Teilnehmer, die nur bar zahlen durften (Prelec & Simester, 2001, Marketing Letters). ↩︎
- Zahlungsform und Ausgabebereitschaft: Raghubir & Srivastava (2008): Monopoly Money: The Effect of Payment Coupling and Form on Spending Behavior, Journal of Experimental Psychology: Applied, 14(3). Vier Experimente: Bargeld drängt das Ausgeben zurück, Kreditkarten und Gutscheine erleichtern es. ↩︎
- Befragung zu Zahlungsmitteln: Broekhoff & van der Cruijsen (2024): Paying in a blink of an eye: it hurts less, but you spend more, Journal of Economic Behavior & Organization, 221, 110–133. Befragung von rund 2.500 niederländischen Verbrauchern; es handelt sich um Selbsteinschätzungen, nicht um gemessene Ausgaben. In der Gruppe der Teenager (unter 20) waren nur 27 Personen vertreten. ↩︎
- Meta-Analyse: Schomburgk, Bellib & Hoffmann (2024): Less cash, more splash: a meta-analysis on the cashless effect. Ausgewertet wurden 71 Veröffentlichungen mit 392 Einzelstudien; der Effekt ist klein, aber statistisch signifikant. ↩︎
- Mobiles Bezahlen: Ma et al. (2024): Why does mobile payment promote purchases? Revisiting the pain of paying, and understanding the implicit pleasure via selective attention, PsyCh Journal, 13(5), 760–779. Online-Experiment mit 160 und Eye-Tracking-Studie mit 59 Teilnehmenden. ↩︎
- Kinder, Taschengeld und Kreditkarte: Abramovitch, Freedman & Pliner (1991): Children and money: getting an allowance, credit versus cash, and knowledge of pricing, Journal of Economic Psychology, 12(1), 27–45. Kinder von 6, 8 und 10 Jahren erhielten vier Dollar in bar oder als Kreditkarte. Kinder ohne Taschengeld gaben mit Kreditkarte mehr aus, Kinder mit Taschengeld etwa gleich viel; Taschengeld-Kinder schnitten im Preiswissenstest besser ab, vor allem die jüngeren. ↩︎
- Taschengeld und späteres Wissen: Yamane, Aman & Motonishi (2025): How childhood allowance affects financial literacy and monetary attitudes: a gender perspective study from Japan, Journal of Financial Literacy and Wellbeing, 3. Online-Befragung von 3.601 Erwachsenen; die Autoren betonen, dass die Zusammenhänge nicht kausal gedeutet werden dürfen. ↩︎
- Forschungslage: Money and Pensions Service (2024): The impact of digital money on children and young people (Evidenzübersicht, Großbritannien). Die Autoren stellen fest, dass es wenig Literatur dazu gibt, wie sich die Digitalisierung auf das Lernen junger Menschen über Geld auswirkt. ↩︎